Il cliente può fidarsi di un supermercato e fare la spesa altrove. Non è una contraddizione: quando più insegne offrono garanzie considerate soddisfacenti, scegliere diventa una questione di distanza, prezzo, assortimento e occasioni.
È questa la distinzione al centro dell’analisi di Brand Finance sulla distribuzione italiana: la fiducia cresce per quasi tutti i marchi esaminati, ma la preferenza arretra.
Il dato riguarda la quota di consumatori che indica un’insegna come prima scelta. Non misura quindi direttamente il numero di visite o gli acquisti effettivi: racconta quanto un marchio riesca a prevalere sulle alternative nella percezione del cliente. La rilevazione risale a novembre 2025, un riferimento temporale da tenere presente nella lettura dei risultati.
La distanza tra essere affidabili e essere preferiti
Per Brand Finance, a rendere più facile il passaggio da un supermercato all’altro contribuiscono la vicinanza dei negozi, l’abitudine a confrontare i prezzi e le promozioni frequenti. Nel frattempo, le differenze tra formati si sono attenuate: i discount hanno rafforzato la proposta qualitativa, mentre i supermercati hanno lavorato sulla convenienza.
Il risultato è un mercato nel quale essere rassicuranti non basta a distinguersi. Il consumatore può riconoscere qualità a più insegne senza sentirsi legato a una sola. La preferenza richiede qualcosa in più: una ragione riconoscibile per scegliere quel punto vendita anche quando il concorrente propone un’offerta interessante. È il problema strategico indicato dall’analisi.
Tre insegne in alto, con risultati diversi
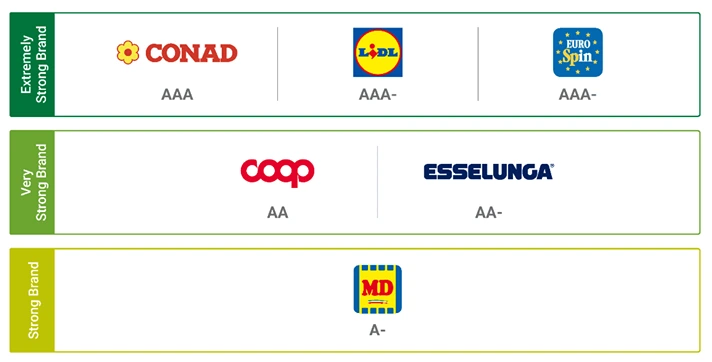
Conad raggiunge il rating AAA, salendo di un livello, e si colloca nella fascia più alta insieme a Lidl ed Eurospin. Ma le tre posizioni non raccontano lo stesso percorso. Conad è l’unica tra le grandi insegne esaminate a migliorare nella considerazione, cioè nella capacità di rientrare tra le opzioni del consumatore; a sostenerla contribuisce la diffusione della rete.
Eurospin guadagna a sua volta un livello e mantiene sostanzialmente stabile la preferenza, facendo leva sul riconoscimento della propria convenienza. Per Lidl, invece, la solidità della reputazione e della fiducia convive con una diminuzione della prima scelta. Anche tra i marchi più forti, dunque, la relazione con il cliente presenta dinamiche differenti.
Coop ed Esselunga rientrano nella fascia dei marchi molto forti. Esselunga condivide con Conad un elemento significativo: la disponibilità dichiarata dai consumatori a pagare di più. La sua notorietà nazionale risente però della concentrazione dei negozi soprattutto nel Centro-Nord. MD conserva una posizione tra i marchi forti, migliorando su fiducia e reputazione.
Carrefour perde un livello: i dati sono stati raccolti pochi mesi dopo l’annuncio della cessione delle attività italiane a NewPrinces. Nell’analisi entrano anche Penny e Pam, mentre Aldi figura tra i marchi sfidanti.
Il prezzo porta in negozio, l’identità può far tornare
La lettura di Brand Finance non esclude il ruolo delle promozioni, ma ne distingue l’effetto immediato dalla capacità di costruire una relazione duratura. Attirare un acquisto con lo sconto non significa ottenere una preferenza stabile, soprattutto se il cliente può trovare operazioni analoghe altrove.
Qui entrano assortimento e marca del distributore: non soltanto strumenti di prezzo, ma elementi attraverso cui rendere diversa e riconoscibile la proposta commerciale. Il punto non è aggiungere un’altra alternativa simile alle altre, bensì esprimere ciò che caratterizza l’insegna.
“La nuova sfida è farsi scegliere”, osserva Massimo Pizzo, senior consultant di Brand Finance. Una sfida che l’analisi lega alla coerenza della promessa commerciale: vicinanza, convenienza e qualità devono diventare motivi di scelta, non soltanto requisiti che il cliente riconosce ormai a molti supermercati.