
L’ortofrutta non è più soltanto una questione di freschezza. Tra prodotti pronti al consumo, attenzione ai residui, valorizzazione della filiera, frutta secca e super food, lo scaffale intercetta bisogni e occasioni di consumo sempre più articolati.
A raccontare alcune delle direzioni di questo cambiamento è la 19esima edizione dell’Osservatorio Immagino GS1 Italy, che, con dati aggiornati a dicembre 2025, fotografa le caratteristiche e le dinamiche dei prodotti dell’ortofrutta fresca, della IV e V gamma e delle principali categorie trasformate.
La fotografia, va detto, è ancora parziale: l’ortofrutta confezionata raggiunge infatti una copertura del 35% nella banca dati Immagino, una delle quote più basse di digitalizzazione delle etichette tra i comparti del largo consumo.
Ma i dati disponibili permettono comunque di individuare segnali chiari sulle categorie e sui claim che stanno guadagnando spazio.
Residuo zero, la crescita accelera
Nel fresco e nei prodotti pronti al consumo, uno dei segnali più netti riguarda i claim legati all’utilizzo della chimica in campo. I prodotti che riportano indicazioni come senza/uso limitato di pesticidi crescono del 6,5% a valore e del 5,9% a volume, arrivando a sfiorare i 168 milioni di euro.
A trainare il fenomeno sono soprattutto le verdure di IV gamma e i pomodori.
Ancora più dinamico il claim senza residui/residuo zero, che cresce del 14,3% a valore e del 14,8% a volume, raggiungendo 39,6 milioni di euro. Un andamento che segnala il crescente spazio conquistato dalle proposte che comunicano una particolare attenzione alla presenza di residui.
IV gamma, tra praticità e filiera
La IV gamma si conferma uno dei territori nei quali convergono più tendenze: praticità, qualità e valorizzazione della filiera. Verdure di IV gamma, pomodori e patate sono infatti tra le categorie trainanti del claim filiera, che nel complesso conta 2.845 referenze e oltre 2 miliardi di euro di sell-out.
La IV gamma spinge inoltre le indicazioni legate a tradizione, regionalità e disciplinari di sostenibilità agricola. Il prodotto pronto al consumo, quindi, non risponde soltanto alla domanda di comodità, ma comunica anche origine, processo produttivo e caratteristiche della filiera.
C’è però anche un elemento da osservare sul fronte nutrizionale: nel profilo medio delle verdure di IV gamma si registra una contrazione dell’apporto di fibre.
Frutta secca e superfruit: cresce il valore dell’ingrediente
Un’altra area particolarmente vivace è quella dei super ingredienti, dove frutta secca e piccoli frutti giocano un ruolo centrale.
La mandorla si conferma il primo superingrediente del paniere superfruit, con 1.534 prodotti e oltre 582 milioni di euro di vendite. Nel periodo considerato cresce del 9% a valore e del 5,8% a volume, con la frutta secca senza guscio che contribuisce per circa il 30% del valore.
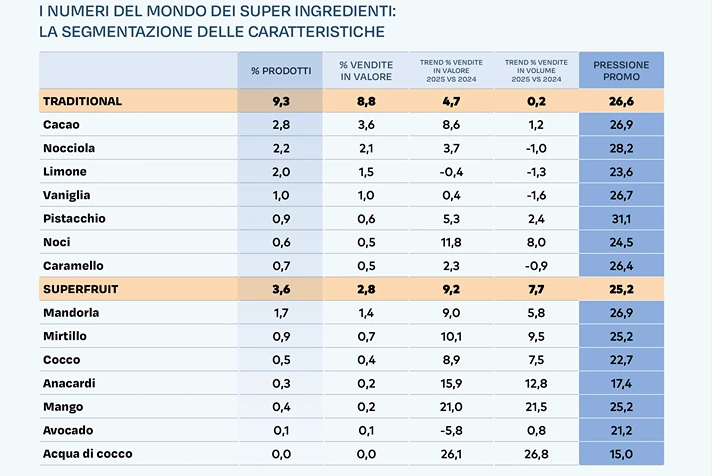
Ancora più marcata la dinamica di noci e anacardi. Le prime crescono dell’11,8a valore e dell’8 per cento a volume, arrivando a circa 235 milioni; gli anacardi segnano rispettivamente +15,9% e +12,8%, per 97,4 milioni.
Il fenomeno non riguarda però soltanto la frutta secca
Anche piccoli frutti ed esotico mostrano dinamiche interessanti. Il mirtillo cresce del 10,1 a valore e del 9,5% a volume, raggiungendo 316 milioni di euro, sostenuto da frutti di bosco freschi ed essiccati e dalle confetture.
Il mango registra una crescita ancora più marcata, pari al 21 a valore e al 21,5% a volume. L’avocado, invece, registra una flessione del 5,8% a valore, in un quadro di calo della frutta esotica.
La trasformazione intercetta i nuovi bisogni
Le tendenze emerse nel fresco si ritrovano, con forme diverse, anche nell’ortofrutta trasformata. I surgelati vegetali e la frutta surgelata sono tra le categorie che sostengono la crescita dei prodotti con logo Bandiera Italiana e rappresentano inoltre comparti di riferimento nei panieri certificati Kosher e Halal e nello sviluppo del claim senza glutine.
Nelle confetture e negli spalmabili a base frutta, invece, il tema centrale è la riformulazione. I claim pochi zuccheri e senza zuccheri aggiunti accompagnano la spinta verso prodotti con un minore contenuto di zuccheri. Confetture e spalmabili rappresentano inoltre, insieme alla pasta, quasi il 60% del valore complessivo delle vendite associate al claim residuo zero.
La categoria ha un ruolo significativo anche nell’area dei prodotti vegani e in quellacontraddistinta dal logo senza glutine AIC.
Pomodoro e conserve, tra italianità e tradizione
Nel mondo delle conserve, il pomodoro mantiene un forte legame con il territorio. La passata è tra i prodotti trainanti dei claim legati all’italianità regionale, conesempi particolarmente significativi come quello della Puglia, e rientra anche tra le categorie di riferimento del paniere Halal.
Nei pelati e nei pomodorini, invece, i nuovi lanci a scaffale mostrano un tenore medio di grassi saturi leggermente superiore a quello del grocery complessivo.
Un altro segnale riguarda il ritorno alla dimensione artigianale: nei vegetali preparati surgelati e nelle conserve cresce infatti il claim lavorato a mano, che registra un +8,7% a valore e un +8,2% a volume.
Un’indicazione che lega innovazione e convenienza d’uso a una comunicazione fondata su lavorazione, cura e autenticità.
Legumi, patate e succhi: cambia il profilo nutrizionale
I dati dell’Osservatorio mostrano movimenti interessanti anche in altre categorie. Nei legumi secchi l’apporto medio di fibre diminuisce, mentre aumenta neglialtri legumi vegetali e cereali conservati.
Le patate, tra le novità di prodotto, si collocano invece tra le categorie caratterizzate da un apporto medio più contenuto di calorie e carboidrati rispetto allo scaffale medio.
Nel mondo delle bevande a base frutta, infine, prosegue l’attenzione alla riduzionedegli zuccheri semplici. Particolarmente significativa la performance dell’acqua di cocco, che cresce del 26,1% a valore e del 26,8% a volume. Oltre l’80% del suo valore è generato da integratori e succhi 100 per cento.