
Quanto vale oggi il carrello della spesa europeo e, soprattutto, come sta cambiando il modo di acquistare? A fornire una fotografia dei principali mercati è il report NIQ Geomarketing: European retail in 2025 and 2026, realizzato da NIQ Geomarketing (GfK GeoMarketing GmbH) sulla base delle proprie elaborazioni e dei dati ufficiali della Commissione europea ed Eurostat.
Lo studio in sintesi
Lo studio prende in esame 42 Paesi europei, con un focus sui 27 Stati membri dell'Ue, mettendo a confronto il potere d'acquisto delle famiglie con l'andamento dei consumi nei punti vendita.
Emerge uno scenario che evidenzia una contraddizione: i redditi reali stanno progressivamente recuperando, ma le famiglie continuano a muoversi con cautela dopo gli shock inflazionistici degli ultimi anni, l'incertezza geopolitica e il cambiamento delle abitudini di consumo.
Per l'ortofrutta il quadro è particolarmente interessante perché il fresco si trova all'incrocio tra prezzo, frequenza d'acquisto, qualità percepita e necessità di consumo immediato.
Italia, Spagna, Francia e Germania: quattro carrelli diversi
I dati di Italia, Spagna, Francia e Germania, mostrano strategie di acquisto molto diverse nei quattro grandi mercati europei considerati, all'interno di un'inflazione media del largo consumo dell'1,1 per cento.
In Italia, l'inflazione Fmcg (Fast moving consumer goods, cioè l'inflazione che rappresenta la spesa quotidiana e ripetuta delle famiglie e che colpisce direttamente il carrello della spesa, ndr), si ferma allo 0,6 per cento.
La crescita del valore del carrello non è però legata a un aumento dei quantitativi acquistati: secondo NIQ, pesa soprattutto lo spostamento verso un mix di prodotti e marche a maggiore valore percepito.
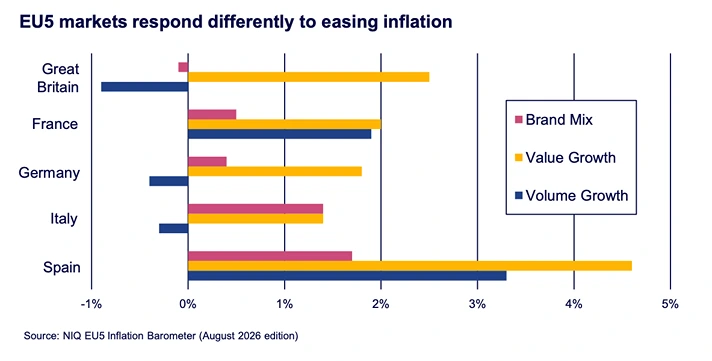
La Spagna mostra invece una dinamica più vivace. Con un'inflazione FMCG dell'1,2%, il valore delle vendite cresce del 4,6%, mentre i volumi aumentano del 3,3%. È il caso più evidente in cui il rientro della pressione sui prezzi si accompagna a un recupero dei quantitativi acquistati.
In Francia, l'inflazione FMCG scende sotto zero, al -0,4%, mentre i volumi crescono dell'1,9%. Il calo dei prezzi alimentari si accompagna quindi a una maggiore quantità di prodotto acquistata.
Diverso il quadro della Germania, dove l'inflazione FMCG arriva all'1,3%. Il valore delle vendite cresce dell'1,8%, ma i volumi sono in calo. A sostenere il fatturato è soprattutto la scelta di marche premium e prodotti a maggiore valore.
Il food pesa quasi la metà del retail europeo
Il confronto diventa ancora più significativo guardando alla struttura della spesa. Nel 2025 il food rappresenta il 46,3% del fatturato retail complessivo europeo.
Il comparto alimentare continua inoltre a mostrare una maggiore tenuta rispetto al non-food nell'Europa occidentale. In Germania, per esempio, il food cresce del 3,9%, mentre il non-Food arretra dell'1,4 per cento.
Il fatturato retail complessivo dei quattro Paesi mostra invece dinamiche differenti: nel 2025 la Spagna cresce del 5,7%, la Francia del 2,4%, la Germania dell'1,2% e l'Italia dell'1 per cento. La media dell'Ue-27 è del 2,1%, per un valore complessivo di circa 3.150 miliardi di euro.
Quanto del bilancio familiare finisce nel retail?
Anche il peso della spesa retail sul totale dei consumi delle famiglie racconta un'Europa non omogenea. La media Ue-27 è al 31,9%, in calo dal picco del 35,3% del 2021. Una dinamica legata anche allo spostamento di una parte della spesa verso viaggi, servizi, tempo libero e ristorazione.
La Francia destina al retail il 36,8% della spesa familiare, la Spagna il 34,5%, l'Italia il 30,1% e la Germania appena il 22,2%, il dato più basso dell'Unione europea e in forte diminuzione rispetto al 25,1% del 2024.
Per la Gdo significa confrontarsi con consumatori che destinano quote molto diverse del proprio budget agli acquisti nei punti di vendita.
Potere d'acquisto: Germania ancora distante, Italia e Spagna recuperano
Nel 2025 il potere d'acquisto medio nell'Ue-27 raggiunge 22.425 euro per abitante, in crescita del 3,3% rispetto all'anno precedente.
La Germania si colloca a 29.566 euro pro capite, quinta nell'Ue-27, con un indice di 131,8 rispetto alla media europea. La Francia arriva a 25.147 euro, nona, con un indice di 112,1.
Italia e Spagna stanno invece proseguendo un percorso di convergenza verso i livelli dell'Europa centrale, con ritmi di crescita del potere d'acquisto superiori a quelli registrati nel Nord Europa.
Avere maggiore capacità di spesa, tuttavia, non significa automaticamente aumentare i volumi acquistati. È proprio questo uno degli elementi che emergono dal confronto tra i mercati.
Per l'ortofrutta la variabile prezzo resta decisiva
Il confronto di maggio mostra come il comportamento dei consumatori dell'Europa meridionale, e in particolare di Italia e Spagna, sia maggiormente sensibile al prezzo e alle leve promozionali rispetto ai mercati del Nord Europa.
Per il reparto ortofrutta la questione è centrale. Frutta e verdura sono prodotti ad alta frequenza di acquisto, ma anche categorie nelle quali il consumatore può modificare rapidamente quantità, varietà, origine, formato e canale in funzione del prezzo.
La diversa risposta di Italia, Francia, Spagna e Germania suggerisce quindi mercati nei quali la stessa dinamica di prezzo può tradursi in comportamenti differenti: aumento dei volumi, ricerca del valore, spostamento verso prodotti premium o maggiore attenzione alle promozioni.
Il clima può riaccendere la pressione sui prezzi
Il quadro potrebbe complicarsi nei prossimi mesi. NIQ prevede per il 2026 un'inflazione media nell'Ue-27 del 3,1%, contro il 2,5% del 2025.
Per i prodotti freschi entra inoltre in gioco la variabile climatica. Le ondate di calore e i periodi di siccità registrati durante l'estate hanno compromesso le rese agricole in diversi Paesi europei, aumentando il rischio di scarsità di offerta e di nuove pressioni sui prezzi.
Per la filiera ortofrutticola, quindi, il tema non riguarda soltanto la capacità del consumatore di spendere, ma anche quella del sistema produttivo e logistico di garantire continuità di approvvigionamento.
A complicare il quadro ci sono anche i trasporti: i bassi livelli idrici di grandi fiumi europei come Reno e Danubio stanno aumentando i costi del trasporto fluviale lungo alcune filiere.
Dalla maxi-spesa al fresco per la cena
Il cambiamento non riguarda soltanto quanto si spende, ma anche come si compra. Secondo l'analisi NIQ, la tradizionale maxi-spesa settimanale sta perdendo peso a favore di acquisti più piccoli e frequenti, legati al consumo nel breve periodo.
Ed è qui che l'ortofrutta assume un ruolo particolare. La ricerca dell'ingrediente fresco per la cena o l'acquisto d'impulso possono diventare un motivo per entrare in un punto di vendita di prossimità o in uno smart store.
Il fresco diventa così un possibile driver di traffico: un prodotto acquistato con maggiore frequenza e con un legame diretto con il consumo immediato.